Desentralisasi Fiskal
Desentralisasi fiskal merupakan salah satu kebijakan penting dalam penyelenggaraan pemerintahan daerah di Indonesia. Kebijakan ini memberi pemerintah daerah kewenangan untuk mengelola sumber daya keuangan sesuai kebutuhan dan prioritas pembangunan daerah.
Melalui kebijakan ini, pemerintah daerah berpeluang meningkatkan kualitas pelayanan publik, mempercepat pembangunan, dan mendorong pertumbuhan ekonomi. Namun, pelaksanaannya menghadapi sejumlah tantangan, seperti ketimpangan kemampuan keuangan antardaerah, ketergantungan pada transfer pemerintah pusat, dan kualitas belanja daerah. Untuk itu, artikel ini membahas pengertian desentralisasi fiskal, tujuan, pembagian fungsi pemerintahan, permasalahan, hubungan dengan pertumbuhan ekonomi, serta instrumen pelaksanaannya.
Pengertian Desentralisasi Fiskal
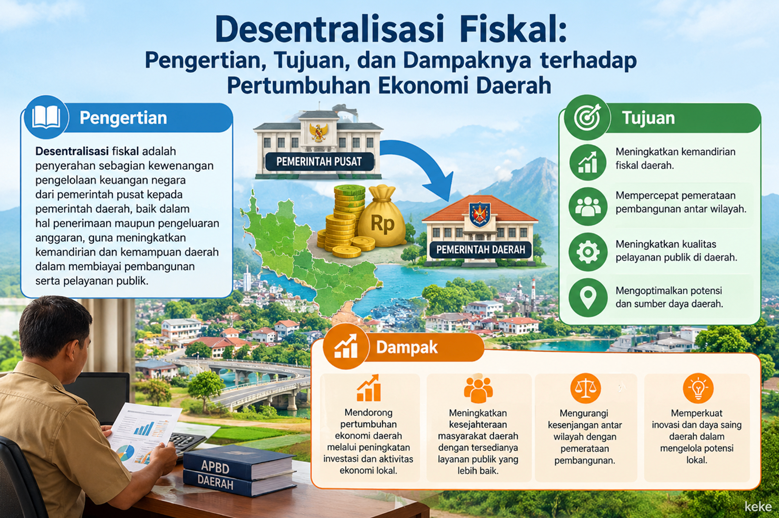
Desentralisasi fiskal adalah pelimpahan kewenangan pengelolaan keuangan dari pemerintah pusat kepada pemerintah daerah. Kewenangan tersebut mencakup pengelolaan pendapatan, pengalokasian belanja, dan pembiayaan pembangunan sesuai dengan ketentuan peraturan perundang-undangan.
Menurut Oates (1972), desentralisasi dapat meningkatkan efisiensi penyediaan layanan publik apabila pemerintah daerah lebih memahami kebutuhan masyarakat setempat daripada pemerintah pusat.
Dengan demikian, desentralisasi fiskal tidak hanya berkaitan dengan pembagian anggaran. Kebijakan ini juga menyangkut tanggung jawab pemerintah daerah dalam menggunakan sumber daya keuangan secara efektif, efisien, transparan, dan akuntabel.
Tujuan Desentralisasi Fiskal
Penerapan desentralisasi fiskal memiliki beberapa tujuan utama.
- Meningkatkan pelayanan publik. Pemerintah daerah dapat menyesuaikan alokasi anggaran dengan kebutuhan masyarakat.
- Mendorong pembangunan daerah. Selain itu, pemerintah daerah dapat mengarahkan anggaran pada infrastruktur, pendidikan, kesehatan, dan sektor produktif.
- Meningkatkan efisiensi anggaran. Pengambilan keputusan yang lebih dekat dengan masyarakat berpotensi menghasilkan alokasi sumber daya yang lebih tepat.
- Memperkuat akuntabilitas. Pemerintah daerah wajib menjelaskan penggunaan anggaran kepada masyarakat.
- Mengurangi ketimpangan antardaerah. Di sisi lain, kebijakan transfer fiskal membantu daerah yang kemampuan pendapatannya terbatas.
Meski demikian, keberhasilan tujuan tersebut bergantung pada kualitas tata kelola keuangan daerah, kapasitas aparatur, dan pengawasan terhadap penggunaan anggaran.
Pembagian Fungsi Pemerintahan
Dalam keuangan publik, Musgrave (1959) menjelaskan tiga fungsi utama kebijakan fiskal, yaitu alokasi, distribusi, dan stabilisasi.
Pertama, fungsi alokasi berkaitan dengan penyediaan barang dan layanan publik, seperti jalan daerah, fasilitas pendidikan, dan layanan kesehatan. Kedua, fungsi distribusi bertujuan mendukung pemerataan kesejahteraan melalui kebijakan pendapatan dan belanja pemerintah. Ketiga, fungsi stabilisasi berkaitan dengan upaya menjaga stabilitas ekonomi, termasuk pertumbuhan, kesempatan kerja, dan kestabilan harga.
Dalam praktiknya, pembagian kewenangan antara pemerintah pusat dan daerah di Indonesia mengikuti ketentuan peraturan perundang-undangan, termasuk Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah beserta perubahannya.
Permasalahan Desentralisasi Fiskal
Walaupun menawarkan berbagai manfaat, desentralisasi fiskal masih menghadapi sejumlah permasalahan.
Pertama, ketimpangan kemampuan keuangan daerah membuat sebagian daerah memiliki ruang fiskal yang lebih besar dibandingkan daerah lainnya. Kedua, ketergantungan pada transfer pemerintah pusat dapat membatasi kemandirian fiskal apabila pendapatan asli daerah belum berkembang secara optimal.
Ketiga, kualitas belanja daerah belum tentu sejalan dengan kebutuhan pembangunan. Sebagai contoh, anggaran yang besar tidak otomatis menghasilkan pelayanan publik yang lebih baik apabila perencanaannya kurang tepat. Keempat, kapasitas pengelolaan keuangan berbeda antardaerah. Perbedaan sumber daya manusia, kualitas perencanaan, dan sistem pengawasan memengaruhi efektivitas penggunaan anggaran.
Oleh karena itu, perbaikan tata kelola, transparansi, dan evaluasi kinerja anggaran menjadi bagian penting dari pelaksanaan desentralisasi fiskal.
Hubungan Desentralisasi Fiskal dengan Pertumbuhan Ekonomi Daerah
Desentralisasi fiskal dapat mendukung pertumbuhan ekonomi daerah melalui belanja publik yang produktif. Pembangunan infrastruktur, peningkatan kualitas pendidikan, dan pelayanan kesehatan memperkuat produktivitas masyarakat serta menarik investasi.
Selain itu, pengelolaan anggaran yang sesuai dengan potensi daerah dapat mendorong pengembangan usaha lokal dan penciptaan lapangan kerja.
Namun, hubungan tersebut tidak selalu berlangsung secara otomatis. Apabila anggaran kurang produktif, pengawasan lemah, atau program pembangunan tidak sesuai dengan kebutuhan masyarakat, dampak desentralisasi fiskal terhadap pertumbuhan ekonomi menjadi terbatas. Oleh sebab itu, pemerintah daerah perlu mengutamakan belanja yang memberikan manfaat nyata bagi masyarakat dan perekonomian daerah.
Instrumen Pelaksanaan Desentralisasi Fiskal
Beberapa instrumen utama mendukung pelaksanaan desentralisasi fiskal di Indonesia.
Pertama, Pendapatan Asli Daerah (PAD) adalah pendapatan yang daerah peroleh berdasarkan ketentuan peraturan perundang-undangan. PAD dapat memperkuat kapasitas pembiayaan daerah.
Kedua, Transfer ke Daerah (TKD) adalah dana dalam APBN yang pemerintah pusat alokasikan untuk mendukung pelaksanaan urusan pemerintahan daerah. Instrumennya antara lain Dana Bagi Hasil (DBH), Dana Alokasi Umum (DAU), dan Dana Alokasi Khusus (DAK).
Ketiga, belanja daerah membiayai urusan pemerintahan dan program pembangunan sesuai prioritas serta ketentuan yang berlaku. Terakhir, pembiayaan daerah membantu daerah memenuhi kebutuhan pembiayaan sesuai peraturan yang berlaku dan kemampuan keuangannya.
Dengan demikian, pemerintah daerah perlu mengelola seluruh instrumen tersebut secara terencana, transparan, dan bertanggung jawab agar mendukung pelayanan publik serta pembangunan berkelanjutan.
Kesimpulan
Desentralisasi fiskal merupakan kebijakan penting untuk memperkuat peran pemerintah daerah dalam mengelola keuangan dan melaksanakan pembangunan. Kebijakan ini berpotensi meningkatkan pelayanan publik, memperbaiki efisiensi anggaran, dan mendorong pertumbuhan ekonomi daerah.
Namun, keberhasilannya memerlukan kemandirian fiskal yang memadai, pemerataan kemampuan keuangan, kualitas belanja yang baik, serta pengawasan yang efektif. Pada akhirnya, dengan tata kelola yang kuat, desentralisasi fiskal dapat menjadi salah satu instrumen untuk mewujudkan pembangunan daerah yang lebih inklusif dan berkelanjutan.
Baca juga:
- 7 Langkah Cara Menjadi Konsultan Keuangan
- Cara Menghitung dan Tips Penyimpanan Dana Darurat
- Dampak Rupiah Melemah terhadap Masyarakat: Penyebab, Solusi, dan Cara Melindungi Keuangan
Referensi
- Indonesia. (2014). Undang-Undang Republik Indonesia Nomor 23 Tahun 2014 tentang Pemerintahan Daerah (Lembaran Negara Republik Indonesia Tahun 2014 Nomor 244). https://peraturan.bpk.go.id/Details/38685/uu-no-23-2014
- Indonesia. (2022). Undang-Undang Republik Indonesia Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 4). https://peraturan.bpk.go.id/Details/195696/uu-no-1-2022
- Martinez-Vazquez, J., & McNab, R. M. (2003). Fiscal decentralization and economic growth (CEMA Working Paper No. 743). China Economics and Management Academy, Central University of Finance and Economics. https://econpapers.repec.org/RePEc:cuf:wpaper:743
- Martínez-Vázquez, J., & McNab, R. M. (2006). Fiscal decentralization, macrostability, and growth. Hacienda Pública Española/Revista de Economía Pública, 179, 25–49. https://scholarworks.gsu.edu/econ_facpub/36
- Musgrave, R. A. (1959). The theory of public finance: A study in public economy. McGraw-Hill.
- Oates, W. E. (1972). Fiscal federalism. Harcourt Brace Jovanovich. https://discovery.nypl.org/research/research-catalog/bib/b10072797
- Thießen, U. (2003). Fiscal decentralisation and economic growth in high-income OECD countries. Fiscal Studies, 24(3), 237–274. https://doi.org/10.1111/j.1475-5890.2003.tb00084.x

Dr. Fathiyah, S.E., M.Si. is an Economics academic at Universitas Batanghari Jambi with expertise in finance and taxation, public policy, and public governance.